
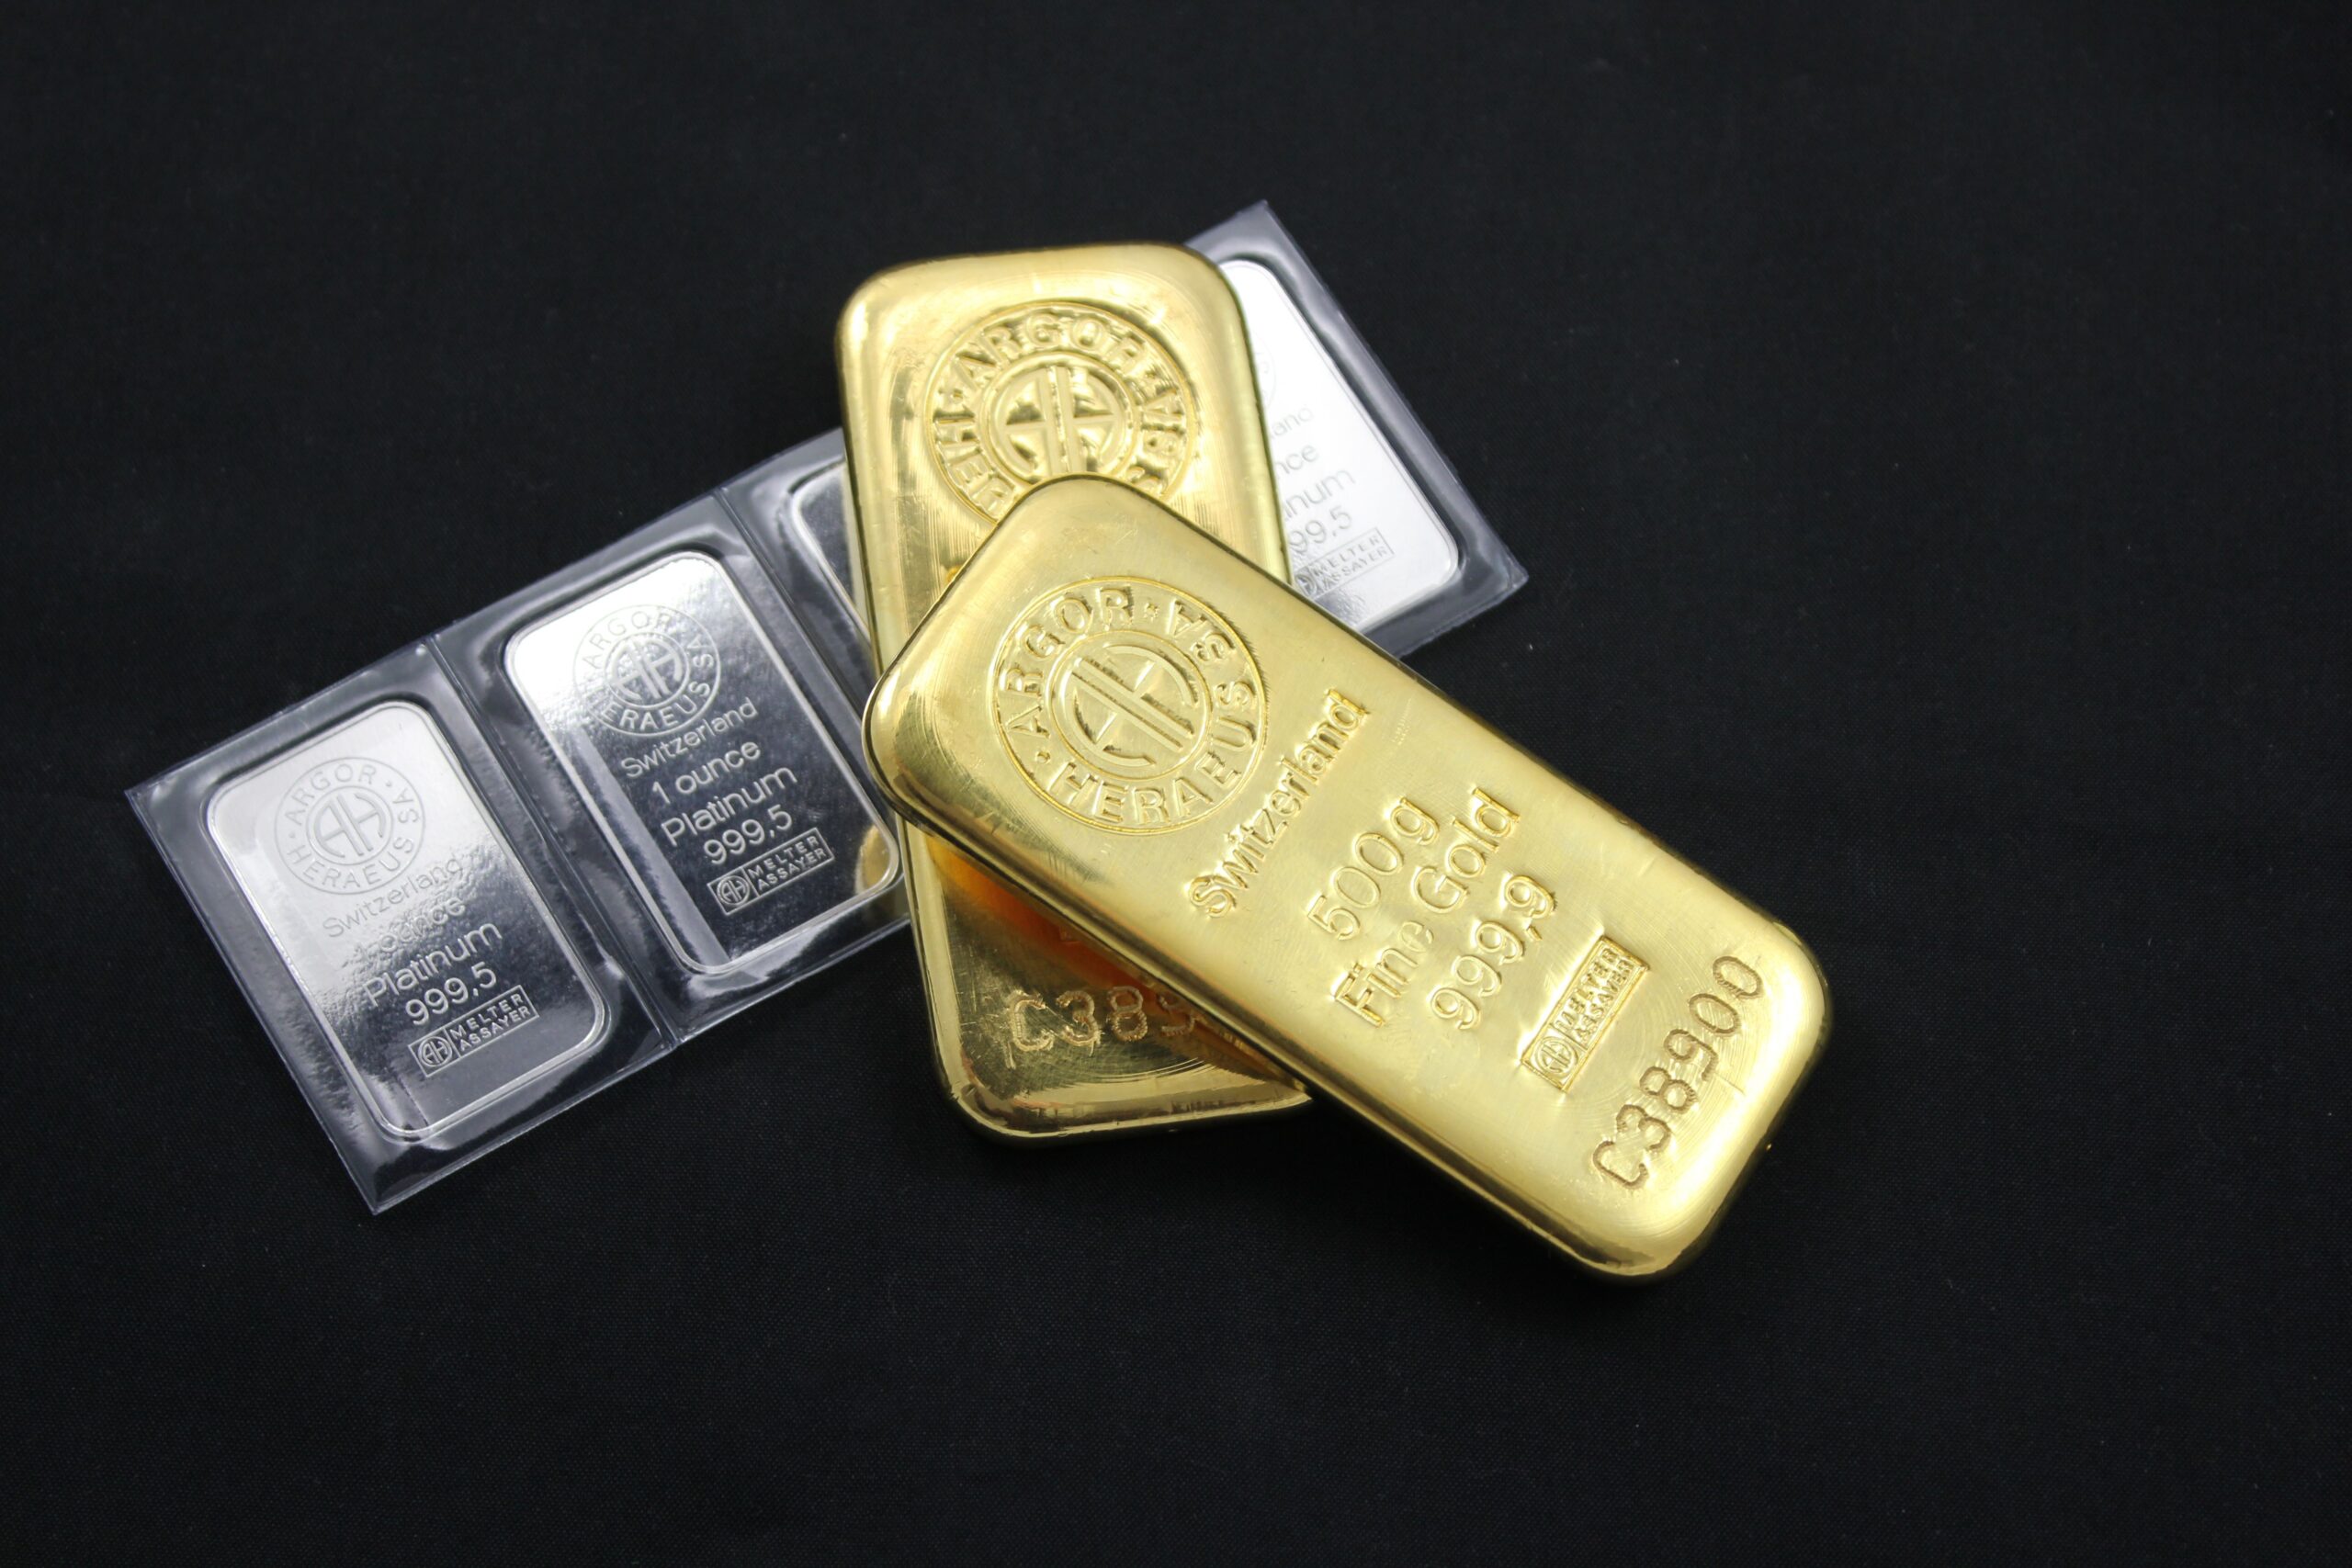
La caída del oro ha sido uno de los grandes movimientos del mercado en 2026.
Artículo publicado el 19 de noviembre de 2026.
En resumen: El oro ha pasado de marcar un máximo histórico de 5.589 dólares la onza el 28 de enero de 2026 a cotizar en torno a los 3.700 dólares a mediados de noviembre, un mínimo de 14 meses y una caída superior al 33 % desde el récord. El giro de la Reserva Federal, que ha pasado de bajar tipos a subirlos, y un dólar más fuerte explican la mayor parte del desplome. Sin embargo, los bancos centrales de todo el mundo siguen comprando oro a buen ritmo, lo que complica la narrativa de que el metal haya dejado de funcionar como activo refugio. Te explicamos qué ha pasado, qué dicen los grandes bancos de inversión sobre lo que puede venir y qué puede aprender el pequeño inversor de este episodio.
Mientras el IBEX 35 encadenaba récords gracias a la banca y Wall Street se debatía entre el miedo a la burbuja de la inteligencia artificial y los resultados de Nvidia, otro mercado vivía en 2026 su propia montaña rusa, mucho menos comentada: el del oro. El metal que millones de ahorradores compraron a comienzos de año como refugio frente a la guerra en Oriente Medio y la inflación ha perdido desde entonces una parte muy significativa de su valor. Para quien entró tarde persiguiendo el titular de «máximo histórico», la lección es incómoda; para quien lo entendía como un seguro a largo plazo, el episodio merece una lectura más pausada.
Del récord histórico al mínimo de 14 meses: la caída del oro en 2026
El oro cerró 2025 en 4.341 dólares la onza, después de una subida del 64 % en el año impulsada por la guerra entre Irán, Israel y Estados Unidos, las compras masivas de los bancos centrales y un dólar débil. El impulso continuó en enero de 2026: el 28 de ese mes, el oro tocó su máximo histórico intradía, 5.589 dólares la onza, en pleno clímax de la tensión geopolítica y de las apuestas por nuevos recortes de tipos en Estados Unidos.
Desde ese pico, el camino ha sido mayoritariamente de bajada, con rebotes intermedios que han ido engañando a quienes pensaban que lo peor ya había pasado. El oro perdió un 27 % en apenas dos meses, hasta los 4.100 dólares el 23 de marzo. Repuntó después hasta rozar los 4.700 dólares en mayo y de nuevo en agosto, pero cada rebote ha ido muriendo un poco más abajo que el anterior. El golpe más duro ha llegado en noviembre: tras la subida de tipos de la Reserva Federal de septiembre, el oro perdió la barrera de los 4.000 dólares, y a mediados de mes llegó a cotizar por debajo de los 3.750 dólares, su nivel más bajo en 14 meses, antes de estabilizarse en torno a los 3.700 dólares.
| Fecha | Precio del oro (onza) | Qué pasó |
|---|---|---|
| 31 de diciembre de 2025 | 4.341 $ | Cierra el año con una subida del 64 % impulsada por la guerra y la compra de bancos centrales |
| 28 de enero de 2026 | 5.589 $ | Máximo histórico intradía |
| 23 de marzo de 2026 | 4.100 $ | Primera corrección fuerte, un 27 % por debajo del récord |
| Mayo y agosto de 2026 | ~4.700 $ | Rebotes que no logran recuperar el máximo |
| 16 de septiembre de 2026 | — | La Fed sube tipos 25 puntos básicos, hasta el 3,75-4,00 % |
| Mediados de noviembre de 2026 | ~3.700-3.750 $ | Mínimo de 14 meses, más de un 33 % por debajo del récord de enero |
Perder un tercio de su valor en menos de diez meses es un comportamiento más propio de una acción tecnológica de alto riesgo que del activo que se vende como el más estable de la cartera. No es la primera vez que ocurre —el oro llegó a estar en 1.631 dólares en noviembre de 2022—, pero sí es la corrección más brusca desde que arrancó el actual ciclo alcista.
Por qué se desploma el oro
La Reserva Federal cambia el guion: de bajar tipos a subirlos
El oro no paga intereses ni dividendos, así que su atractivo depende en gran medida de lo que sí pagan sus alternativas, como la deuda pública. Cuando los tipos de interés suben, los bonos se vuelven más atractivos frente a un activo que no genera ingresos, y el oro tiende a perder. Eso es exactamente lo que ha pasado en 2026: tras tres recortes en 2025, la Fed sorprendió al mercado subiendo tipos un cuarto de punto el 16 de septiembre, hasta el rango del 3,75-4,00 %, y los mantuvo en la reunión del 28 de octubre, aunque con dos gobernadores pidiendo abiertamente otra subida. El mercado da ya por probable una nueva subida en la reunión del 9 de diciembre, la misma cita en la que el Banco Central Europeo también deberá decidir si sube tipos en la eurozona. La inflación subyacente de octubre en Estados Unidos, un 0,3 % mensual por encima de lo esperado, ha reforzado la tesis de que la Fed no tiene prisa por volver a bajar tipos.
Un dólar fuerte golpea a las materias primas
El oro cotiza en dólares en los mercados internacionales, de modo que un dólar más fuerte lo encarece para el resto del mundo y reduce la demanda. La perspectiva de tipos más altos en Estados Unidos ha fortalecido al billete verde frente al resto de divisas en las últimas semanas, un movimiento que se ha notado también en otras materias primas: la plata, que había llegado a cotizar por encima de los 120 dólares la onza, ha corregido con fuerza en paralelo al oro. Este mismo contexto de tipos altos y dólar fuerte es, de hecho, uno de los factores que explican por qué el euríbor sigue sin dar tregua a las hipotecas variables en España: los bancos centrales a ambos lados del Atlántico están moviendo sus políticas monetarias en la misma dirección, y eso se nota en todos los activos sensibles a los tipos de interés, del oro a la vivienda.
Menos prima geopolítica y menos «comercio de desdolarización»
Buena parte de la subida de enero se explicaba por el miedo a una escalada en Oriente Medio y por lo que Goldman Sachs bautizó como el «debasement trade»: la huida hacia el oro ante la preocupación por la deuda y el déficit de Estados Unidos. Ese factor ha perdido fuerza en 2026; el conflicto sigue latente, pero su efecto sobre el oro pasa ahora más por el petróleo y la política de la Fed que por compras de pánico directas.
¿Ha dejado de funcionar el oro como «activo refugio»?
Aquí conviene matizar el titular más alarmista. Si el oro fuera simplemente un activo «roto», los bancos centrales no seguirían comprándolo al ritmo al que lo están haciendo: en el tercer trimestre de 2026 compraron de forma neta 321 toneladas, un 42 % más que un año antes, y en lo que va de año acumulan 675 toneladas, un 6 % más que en el mismo periodo de 2025. China y Polonia figuran entre los mayores compradores declarados, aunque buena parte de las compras —hasta dos tercios del trimestre— no se comunican oficialmente. Los fondos cotizados (ETF) respaldados por oro físico también sumaron 211 toneladas de entradas en el tercer trimestre, hasta un máximo histórico de tenencias.
Lo que sí ha cambiado es la narrativa a corto plazo: con tipos más altos y un dólar fuerte, el viento de cola que impulsó al oro en 2024 y 2025 se ha convertido en viento en contra, y el World Gold Council advierte de que una subida sostenida de la rentabilidad de la deuda pública podría frenar las entradas en los ETF de oro. La demanda de monedas y lingotes físicos ya ha caído un 19 % interanual: el inversor particular, más sensible al precio reciente que el banco central medio, se ha echado atrás tras el tropiezo.
Qué dicen los grandes bancos: tres escenarios hasta finales de 2027
Los grandes bancos han ido recortando sus previsiones a medida que avanzaba el año: Goldman Sachs ha revisado a la baja su objetivo para finales de 2026 hasta cuatro veces (de 5.400 a 4.150 dólares), y JPMorgan llegó a rebajar su previsión un 25 % en menos de un mes. Con las cautelas que exige este ejercicio, los escenarios que manejan los analistas se resumen así:
- Escenario alcista: la Fed sube en diciembre y después se detiene, la inflación se modera en la primera mitad de 2027 y los bancos centrales siguen comprando a buen ritmo. El oro podría volver a la zona de 4.800-5.500 dólares a finales de 2027.
- Escenario central (el más probable para la mayoría de analistas consultados): la Fed sube un cuarto de punto en diciembre y mantiene los tipos altos hasta bien entrado 2027, con las compras de los bancos centrales sosteniendo el precio en un rango de 3.800 a 4.800 dólares y una recuperación gradual en la segunda mitad de 2027.
- Escenario bajista: la inflación se resiste a bajar, la Fed vuelve a subir tipos en 2027, el dólar sigue fuerte y los ETF empiezan a vender. En este caso, el oro podría llegar a cotizar entre 3.300 y 3.800 dólares.
El denominador común de la caída del oro es que ninguna previsión maneja, al menos a corto plazo, un regreso rápido a los máximos de enero. Quien compró oro esperando una revalorización rápida tendrá que armarse de paciencia; quien lo compró como seguro a largo plazo sigue teniendo los mismos argumentos estructurales —bancos centrales comprando, tensión geopolítica latente, dudas sobre la deuda de Estados Unidos— que tenía antes de enero, solo que con el precio bastante más bajo.
Qué puede hacer el pequeño inversor ahora
- Revisa cuándo y por qué compraste. No es lo mismo haber comprado oro en 2023 como diversificación que haber entrado en enero de 2026 persiguiendo el titular de «máximo histórico»: comprar un activo justo después de que haya subido mucho es uno de los errores más caros del inversor particular.
- No conviertas el oro en el centro de tu cartera. La mayoría de las guías de asignación sitúan el oro como complemento de diversificación, normalmente entre un 5 % y un 10 % de la cartera, no como apuesta direccional. Si tu peso en oro se disparó, puede que convenga rebalancear.
- Entiende qué producto tienes realmente. No es lo mismo un ETC físico respaldado por oro en bóveda que un fondo de mineras o un futuro apalancado: estos últimos amplifican tanto las subidas como las bajadas y no son productos para el ahorro a largo plazo.
- No abandones la diversificación por un mal trimestre. Igual que no conviene comprar un activo solo porque ha subido mucho, tampoco conviene venderlo en pánico tras una corrección. Una cartera con fondos indexados y exposición a mercados emergentes está pensada para que ningún activo determine tu resultado.
- Piensa en la fiscalidad antes de vender. Materializar pérdidas o ganancias tiene implicaciones fiscales distintas a mantener la posición; nuestra guía de fiscalidad de los ETF en España explica la lógica general, aplicable también a los ETC de oro.
- Si empiezas de cero, hazlo de forma gradual. Aportar de forma periódica evita la tentación de comprar justo en el peor momento, como explicamos en cómo empezar a invertir desde cero.
Preguntas frecuentes
¿Por qué ha sido tan fuerte la caída del oro en 2026?
Sobre todo por el giro de la Reserva Federal, que ha pasado de bajar tipos a subirlos (hasta el 3,75-4,00 % en septiembre, con otra subida probable en diciembre), y por un dólar más fuerte, que encarece el oro para el resto del mundo. También ha perdido fuerza la narrativa de «huida del dólar» que impulsó parte de la subida de 2025 y enero de 2026.
¿Significa la caída del oro que ha dejado de ser un activo refugio?
No necesariamente. Los bancos centrales de todo el mundo siguen comprando oro a un ritmo elevado y los fondos cotizados de oro físico acumulan entradas récord, lo que sugiere que los grandes inversores institucionales mantienen su tesis a largo plazo. Lo que ha cambiado es el contexto de tipos de interés a corto plazo, que juega en contra del oro mientras dure.
¿Es buen momento para comprar oro tras esta caída?
No hay una respuesta única. El precio está muy por debajo de su máximo de enero, pero los principales bancos de inversión no esperan una recuperación rápida mientras la Fed mantenga los tipos altos, y algunos escenarios contemplan nuevas caídas hasta la zona de 3.300-3.800 dólares. Antes de decidir conviene pensar en qué papel quieres que juegue el oro en tu cartera y durante cuánto tiempo estás dispuesto a mantenerlo.
¿Cómo puede invertir en oro un pequeño inversor en España?
Las opciones más habituales son los ETC (Exchange Traded Commodities) respaldados por oro físico en bóveda, negociables en la mayoría de brokers con acceso a bolsas europeas; los fondos de empresas mineras; y el oro físico en monedas o lingotes, exento de IVA en España pero con gastos de custodia y una prima sobre el precio spot, mayor cuanto más pequeña es la pieza.
¿Qué riesgos tiene el oro de cara a 2027?
El principal riesgo es que la Fed suba tipos más de lo esperado o los mantenga altos durante más tiempo, lo que seguiría presionando el precio a la baja. A eso se suma el riesgo de que un dólar fuerte continúe encareciendo el oro para el resto del mundo, y el riesgo de que los fondos cotizados empiecen a registrar salidas si la rentabilidad de la deuda pública sigue subiendo.
Conclusión
El oro cierra un 2026 muy distinto al que prometía en enero: de máximo histórico a mínimo de 14 meses, con una caída del oro superior al 33 % que ha pillado a contrapié a quien compró persiguiendo el titular. Pero la historia es más matizada de lo que sugiere el precio: los bancos centrales siguen comprando, los ETF de oro físico acumulan entradas récord y los grandes bancos, aunque han recortado sus previsiones, no hablan de un cambio de tendencia estructural, sino de un año duro mientras la Fed mantenga los tipos altos. La lección para el pequeño inversor no es «el oro ya no sirve», sino la de siempre: entender para qué compras cada activo, cuánto peso le das en tu cartera y no dejar que el titular del día —ni al alza ni a la baja— dicte tus decisiones.
Fuentes
- Rankia (Miguel Arias): Previsión del precio del oro en 2026 y 2027: escenarios, factores clave y cómo invertir desde España
- FXStreet: El oro cae a mínimos de 14 meses por debajo de 3.750 $ ante la retórica de línea dura de la Fed
- FXStreet: El mínimo de 14 meses del oro parece moderado frente a la caída de la plata de 121 a 44 $
- Revista Digital Minera REDIMIN: Oro se desploma más de 34 % desde su récord de enero y pone en duda su papel como activo refugio
Aviso: Este artículo tiene carácter exclusivamente informativo y educativo. No constituye asesoramiento financiero ni recomendación de compra, venta o mantenimiento de ningún activo. Los precios del oro, los porcentajes de caída y las previsiones de entidades financieras citados corresponden a las fechas indicadas según las fuentes consultadas y pueden haber variado desde la publicación de este artículo.
Descubre más desde Invirtiendo.net
Suscríbete y recibe las últimas entradas en tu correo electrónico.
